
Czy diagności laboratoryjni są odpowiednio zabezpieczeni na wypadek błędu zawodowego, poważnej choroby lub utraty możliwości wykonywania pracy? O ubezpieczeniach, bezpieczeństwie finansowym i odpowiedzialnym planowaniu rozmawiamy z Mariuszem Bijakiem, agentem ubezpieczeniowym i certyfikowanym doradcą finansowym z 17-letnim doświadczeniem. W wywiadzie wyjaśniamy, jakie ubezpieczenia warto rozważyć, czym różni się OC od polisy na życie i NNW, na co zwracać uwagę przy podpisywaniu umowy oraz dlaczego nie warto odkładać rozmowy o własnym zabezpieczeniu finansowym na później. Poruszamy również temat odpowiedzialności zawodowej diagnostów, ekspozycji na materiał zakaźny i ochrony dochodów w przypadku czasowej lub trwałej niezdolności do pracy.
Na początek powiedz proszę kilka słów o sobie czyli jak trafiłeś do branży ubezpieczeniowej i co Cię w niej najbardziej pasjonuje?
Jestem agentem ubezpieczeniowym i certyfikowanym doradcą finansowym od 17 lat. Do branży trafiłem przez przypadek, moja żona dostała ofertę kursu na doradcę ubezpieczeniowego na który poszedłem za nią i zostałem. Najbardziej mnie pasjonuje poznawanie nowych ludzi.
Czy pamiętasz moment, w którym zrozumiałeś, jak duże znaczenie mają ubezpieczenia w codziennym życiu?
Tak pamiętam i to bardzo dobrze. Kiedyś usłyszałem od jednego z mentorów, że bycie agentem ubezpieczeniowym zaczyna się wtedy, kiedy „zrealizuje się polisa po śmierci pierwszego klienta”. Kiedy przyszedłem pierwszy raz po śmierci do rodziny z polisą to zobaczyłem ich wielką ulgę jak sobie uświadomili, że spłacą zobowiązania i na jakiś czas będą zabezpieczeni. To było takie niecodzienne uczucie, kiedy rodzina dziękuję Ci w tak smutnym i trudnym momencie.
Czy praca agenta ubezpieczeniowego to bardziej liczby, czy ludzie?
Bardzo dobre pytanie. Zdecydowanie najpierw ludzie choć nie ukrywam chwile trwało zanim to odkryłem.
Diagności laboratoryjni często pracują „za kulisami”, ale ich decyzje mają wpływ na zdrowie pacjentów. Jak z Twojej perspektywy wygląda kwestia bezpieczeństwa finansowego osób z taką odpowiedzialnością zawodową?
Z przykładów które znam z towarzystw to warto czasem jednak kupić wyższe limity odpowiedzialności, ponieważ sumy roszczeń w razie błędów są coraz wyższe. Te błędy są różne; od pomylenie próbek pacjentów i w konsekwencji wydania błędnego wyniku po uszkodzenie drogiej wirówki lub innego sprzętu czy uszkodzenie mienia znajdującego się pod opieką diagnosty.
Czy pracownicy medyczni – w tym diagności – są według Ciebie grupą dobrze zabezpieczoną ubezpieczeniowo, czy raczej wciąż mają w tym obszarze sporo do zrobienia?
Uważam, że jest bardzo dużo do zrobienia. Pracownicy medyczni często mają mało czasu na rozmowę i trzeba się natrudzić, aby dobrze przeanalizować potrzeby. Już miałem taki przypadek, gdzie lekarka chciała abym w 15 minut wystawił jej polisę i ona „wiedziała co chciała” a nie chciała słuchać. Zamknąłem wtedy mój notes i powiedziałem, że nie mam w takim razie nic do zaoferowania, bo lekarze bez wywiadu i analizy też nic nie zrobią. Udało się porozmawiać i to ponad godzinę. Polisa, którą zrobiliśmy za niecały rok musiała zostać uruchomiana z racji wystąpienia u niej nowotworu a nie byłoby tak skonstruowanej polisy gdybyś to mieli załatwić w 15 minut.
Jakie rodzaje ubezpieczeń są szczególnie ważne dla diagnosty laboratoryjnego lub osób pracujących w ochronie zdrowia?
Odpowiem na podstawie moich klientów z ochrony zdrowia. Poza OC obowiązkowym:
- rozszerzenie OC o np. ochronę prawną
- prywatne L4 (ci którzy pracują na działalności)
- ubezpieczenie na życie wraz z ochroną w razie poważnych zachorowań
- ubezpieczenie hybrydowe (gdzie np. mamy wysokie limity rehabilitacji w razie problemów z kręgosłupem)
Bardzo istotne jest zwrócenie uwagi co oferuje dane ubezpieczenie. Czy w jego ramach mamy konsultacje prawne; pomoc w przygotowaniu pism; wsparcie w postępowaniu sądowym itd. Warto zapytać też o ochronę w przypadku roszczenia pacjenta, sporu z pracodawcą, zarzutu naruszenia praw pacjenta czy postępowania dotyczącego odpowiedzialności zawodowej. Trzeba jednak sprawdzić, a najlepiej porozmawiać z agentem , które z tych sytuacji rzeczywiście obejmuje konkretna polisa.
Dodatkowo bezwzględnie ekspozycja zawodowa na materiał zakaźny. To jeden z najbardziej charakterystycznych obszarów ryzyka Waszej pracy. I mówimy tu o pokryciu tak istotnych rzeczy jak koszty badań poekspozycyjnych; koszty leków antyretrowirusowych; świadczenie w przypadku zakażenia HIV lub WZW no i samo NNW związane z ekspozycją.
Czym właściwie różnią się od siebie: ubezpieczenie OC a polisa na życie a NNW ?
Po pierwsze różnią się działem ubezpieczeń z którego się wywodzą. Ale tak po ludzku: OC chroni nas od odpowiedzialności głównie finansowej wobec innych np. w razie naszego błędu. Diagnostów np. w sytuacji pomyłki lub zniszczenia próbek.
Polisa na życie chroni nas samych jako osoby, czyli nasze zdrowie i życie (w zależności od zakresu). Czyli to my lub nasi bliscy wtedy otrzymują wsparcie finansowe.
W przypadku NNW wychodzimy poza ryzyko zawodowe i przechodzimy do bezpieczeństwa osobistego :świadczenie na wypadek śmierci; ochrona na wypadek nowotworu; ochrona w przypadku zawału lub udaru; świadczenie w przypadku innych poważnych zachorowań; dodatkowe środki na leczenie i rehabilitację.
Ważne, żeby nie traktować samej polisy na życie jako pełnej ochrony na wypadek choroby. Liczy się zakres konkretnych umów dodatkowych.
Mamy też osobny dział pt: ubezpieczenie utraty dochodu lub niezdolności do pracy. Bo wyobraźmy sobie diagnostę, który: pracuje na kilku etatach; prowadzi działalność gospodarczą; pełni wyczerpujące dyżury a do tego jest jedynym lub głównym żywicielem rodziny. Co się dzieje, gdy przez kilka miesięcy nie może pracować? Czy jego dochody są zabezpieczone?
Możliwe produkty na rynku obejmują świadczenia w przypadku czasowej lub trwałej niezdolności do pracy, ale warunki, definicje niezdolności i wyłączenia bywają bardzo różne. I to wymaga dokładnego sprawdzenia OWU.
Nie zapominajmy, że wśród diagnostów laboratoryjnych są osoby, będące właścicielami laboratorium. Potrzebują ubezpieczenia majątku i działalności laboratorium. I taka polisa może obejmować: aparaturę i sprzęt laboratoryjny; wyposażenie i lokal; awarie urządzeń; szkody spowodowane zalaniem, pożarem czy przepięciem; przerwę w działalności i utracone przychody; ryzyka cybernetyczne, np. związane z atakiem na systemy informatyczne.
Tutaj trzeba odróżnić ubezpieczenie prywatne diagnosty od ubezpieczenia przedsiębiorstwa. Nie każdy diagnosta potrzebuje polisy na aparaturę, ale właściciel laboratorium powinien o tym pomyśleć.
Czy OC zawodowe dotyczy również diagnostów laboratoryjnych, czy raczej tylko lekarzy i pielęgniarek?
Zgodnie z ustawą każdy diagnosta laboratoryjny prowadzący praktykę zawodową ma obowiązek posiadania ważnego ubezpieczenia OC diagnosty laboratoryjnego. OC może być obowiązkowe jak i dobrowolne i dotyczy wielu zawodów. Coraz częściej spotkam się z sytuacją u moich klientów, że OC dobrowolne jest wymagane przy zawieraniu umów z podmiotami medycznymi. Wynika to z tego, że mamy coraz więcej roszczeń a najłatwiej to zrealizować z polisy.
Czy jedna polisa wystarczy, czy warto mieć kilka różnych ubezpieczeń – np. z różnych firm lub na różne potrzeby?
Rzadko bo rzadko, ale czasem jedna polisa wystarczy (według klienta). Ilość polis zmienia się wraz z potrzebami i przede wszystkim wraz ze świadomością klienta. Sam zaczynałem z jedną polisą a dziś moja rodzina łącznie z dziećmi mamy prawie 20 polis. Każda jest ważna i wiele z nich już przetestowaliśmy.
Jak często powinniśmy przeglądać lub aktualizować swoje ubezpieczenia? Czy to „kup i zapomnij”, czy raczej coś, o co trzeba dbać regularnie?
Odpowiem tak – to zależy. Przeglądy warto jest robić w kluczowych mementach takich jak np.:
- poszerzenie swojej rodziny,
- zaciągnięcie większego zobowiązania,
- założenia działalności gospodarczej czy spółki,
- kiedy otworzy się nam w głowie tzw. „okienko ubezpieczeniowe” (najczęściej to jest choroba, śmierć lub wypadek w bliskim otoczeniu) i mamy chęć sprawdzenia naszych polis,
- z inicjatywy agenta (to często agent jako pierwszy wie o jakiś możliwych zmianach w produktach często na naszą korzyść lub lepiej dopasowanych).
Z doświadczenia wiem, że właśnie podczas tego okienka możemy zwiększyć naszą świadomość ubezpieczeniową np. jaki produkty obecnie mamy lub jakie realnie warto mieć. Oczywiście są też takie sytuacje a zarazem produkty które nie wymagają przez jakiś czas aktualizacji.
Na co szczególnie uważać przy podpisywaniu umowy ubezpieczeniowej – jakie zapisy powinny zapalić „czerwoną lampkę”?
Najważniejsze są wyłączenia. Dodam też, że ważne jest to, aby agent nas w jakimś stopniu wyedukował lub opowiedział w przystępny sposób, kiedy polisa zadziała, a kiedy nie. To wszystko musi być dla nas akceptowalne.
Czy polisa na życie naprawdę jest potrzebna każdemu, czy to raczej kwestia indywidualnych priorytetów?
Taka czysta na życie nie koniecznie musi być potrzebna każdemu. Natomiast polisy z działu życiowego zdecydowanie większość z nas może potrzebować.
Tak dla przykładu: singiel często myśli bardziej o ryzyku poważnego zachorowania czy rodzicie małych dzieci , który chcą „bardziej” zabezpieczyć dzieci po swojej śmierci.
Jak rozpoznać dobrego agenta ubezpieczeniowego? Po czym poznać, że komuś faktycznie zależy na kliencie, a nie tylko na sprzedaży?
Hmmm…poproszę zestaw innych pytań 😊 Ciężko mi jest tak mówić o fachowości w swojej branży. Myślę, że jedna ze wskazówek to warto zwracać uwagę czy agent edukuje swojego klienta czy tylko zależy mu na sprzedaży. Więc warto dać sobie ten czas na rozmowę.
Co najbardziej lubisz w swojej pracy – moment rozmowy z człowiekiem, możliwość pomagania, a może satysfakcję, gdy ktoś dziękuje za wsparcie w trudnej sytuacji?
W tym pytaniu wymieniłaś już kompletną odpowiedź. Dodam tylko, że już zdarzyło mi się dostać garnki od klienta, którzy był ich producentem i kiedyś też wróciłem od klienta z bagażnikiem swojskich wyrobów 😊 😊 Ale tak na serio to jeden z moich mentorów powiedział mi „Mariusz, jeżeli ty będziesz rozwiązywał problemy swoich klientów twoje potrzeby finansowe rozwiążą się same”
Jaką jedną radę dałbyś diagnostom laboratoryjnym w kontekście bezpieczeństwa finansowego i życiowego?
Najważniejszą – znajdujcie czas na to aby rozmawiać o ubezpieczeniach ze swoimi agentami!
Gdybyś miał w jednym zdaniu podsumować sens ubezpieczenia, brzmiałoby ono…?
Ubezpieczenia chronią nasze maszynki do zarabiania pieniędzy.
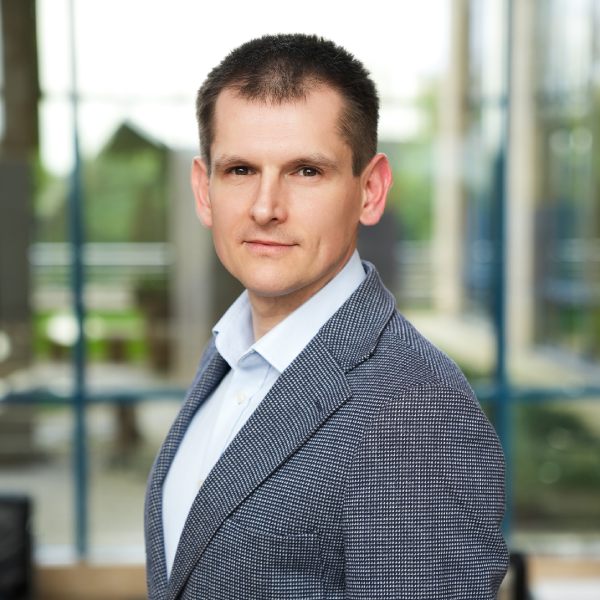
Mariusz Bijak
Agent ubezpieczeniowy i certyfikowany doradca finansowy z 17-letnim doświadczeniem.
tel: 530 712 345
e-mail: mariusz.bijak@bewp.pl
www.bewp.pl

